シェアする


ワンルームマンション投資はやめとけ?理由・メリット・確認点を解説
「ワンルームマンション投資はやめとけ」。
検索すると、こんな言葉が目に入り、不安になった方もいるのではないでしょうか。
ワンルームマンション投資は、一律にやめた方がよいとは言えません。ただし、金利や空室、売却価格などを確認せずに購入すると、想定以上の負担が生じることがあります。
この記事では、2026年11月時点で公表されている市場データをもとに、初心者の方にも分かるよう、次の点を解説します。
- 「やめとけ」と言われる理由と、購入前に確認したい3点
- 金利・価格・賃料の市場動向
- よくある失敗と、失敗しないためのポイント
ワンルームマンション投資とは?
判断するには、まず仕組みを知ることが大切です。ワンルームマンション投資とは、マンションの一室を購入して人に貸し、家賃をもらう投資です。多くの人は、購入代金の一部または全部を銀行から借りて始めます。
利益を得る2つの方法
利益は、毎月入ってくるお金と、売ったときに出るお金の2種類です。性質が異なるため、分けて考えましょう。
- 家賃収入:毎月の家賃から管理費や修繕積立金、ローン返済などを差し引いた額が、毎月の収支になります。
- 売却益:購入価格より高く売れた場合に得られる利益です。ただし、売却時の諸費用やローン残債も考慮する必要があります。
銀行から借りられるため、手元の資金が少なくても始められるのが特徴です。ただし、ローンを使う投資なので、金利が上がったり、物件の価格が下がったりすると、損失が大きくなりやすい点には注意が必要です。
利益を得る2つの方法についてはこちらの記事を参考にしてください。
不動産投資のインカムゲインとキャピタルゲイン|仕組みと選び方を解説
https://www.willgrp.co.jp/column/column-8358/
ワンルームマンション投資が「やめとけ」と言われる理由
意見が分かれるのは、この投資がローンを使って行うもので、家賃収入だけでなく、金利や物件価格の変動にも結果が左右されるからです。
リスクは主に次の8つです。
| 分類 | リスク | 内容 |
|---|---|---|
| 収入が減る | ①空室 | 借り手がいない間、家賃が入らない |
| ②家賃下落 | 周辺の相場や築年数の影響で、家賃が下がる | |
| ③家賃滞納 | 入居者が家賃を支払わない | |
| 支出が増える | ④金利上昇 | ローンの返済額が増える(変動金利の場合) |
| ⑤修繕 | 設備の交換や建物の修理で費用がかかる | |
| 物件の価値が下がる | ⑥価格下落 | 物件の価値が下がり、安くしか売れない |
| ⑦災害 | 地震や火事などで物件が傷つく | |
| 運営に支障が出る | ⑧管理会社の倒産 | 管理の引き継ぎに手間と費用がかかる |
リスクは多くありますが、購入前の判断では、次の3点を確認することが大切です。
- 今の収支は黒字か:家賃から、ローン返済と経費を引いてもお金が残るか
- 金利上昇後の収支は耐えられるか:返済額が増えても、家計が苦しくならないか
- 売却時にローンを完済できるか: 例えば、ローンが3,000万円残っているのに、物件が2,700万円でしか売れなければ、不足する300万円を自己資金で補う必要があります
「やめとけ」と言われるのは、この3点を確認せず、「利回りが高い」「節税になる」といった説明だけで購入し、後から返済に苦しむケースがあるためです。逆に言えば、3点を数字で確認できれば、検討する価値はあります。
「不動産投資やめとけ」についてはこちらの記事を参考にしてください。
不動産投資はやめとけと言われる4つの理由|向いてる人・向いてない人の違い
https://www.willgrp.co.jp/column/column-8436/
不動産投資のリスクとは?やめとけと言われる理由と対策を解説
https://www.willgrp.co.jp/column/column-8494/
2026年の市場動向
ここでは、2026年11月時点で公表されている市場の動きを、「ローンを組む(金利)」「物件を買う(価格・利回り)」「賃貸経営をする(家賃)」の3つに分けて見ていきます。
① ローンを組む:金利と融資の仕組み
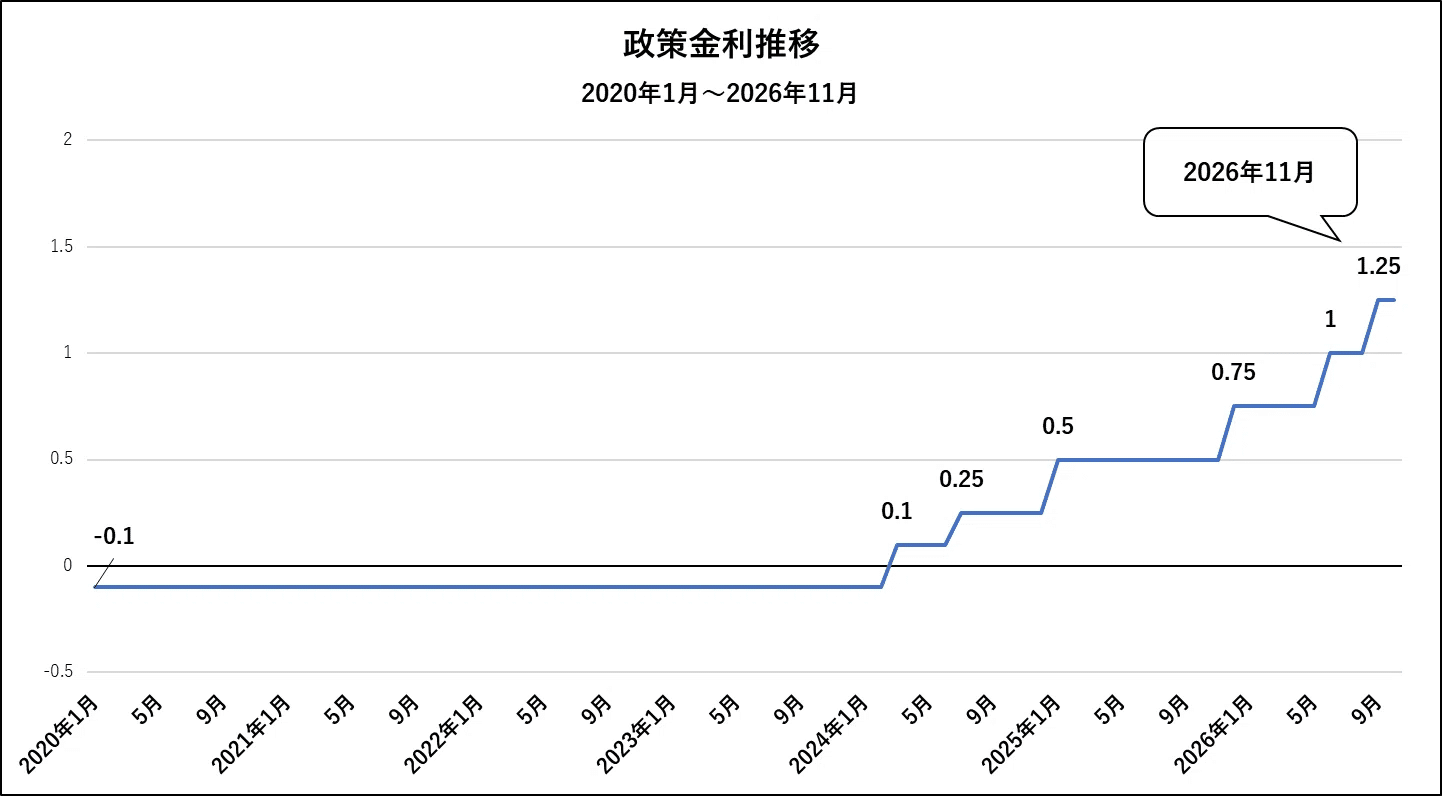
日銀は2026年9月に政策金利を1.25%程度へ引き上げ、10月の会合では据え置きました。ただし、今後も追加の利上げが見込まれています。変動金利型では、金利上昇により返済額が増える場合があります。大切なのは、金利が上がる前提で、毎月の収支に余裕があるかを購入前に確認することです。
② 物件を買う:価格と利回りの考え方
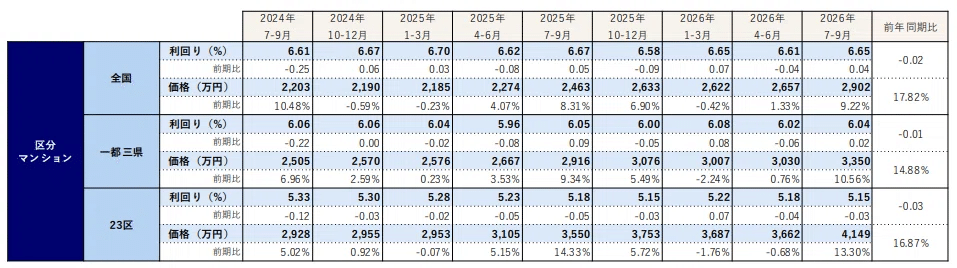
健美家の調査(2026年7〜9月期)では、東京23区の区分マンションの平均価格は4,149万円で、直近10年間で初めて4,000万円を超えました。前年同期比では16.87%の上昇です。表面利回りの平均は5.15%でした。ただし、これはワンルーム以外も含む平均で、掲載された物件の面積や立地によって変わります。
③ 賃貸経営をする:家賃収入
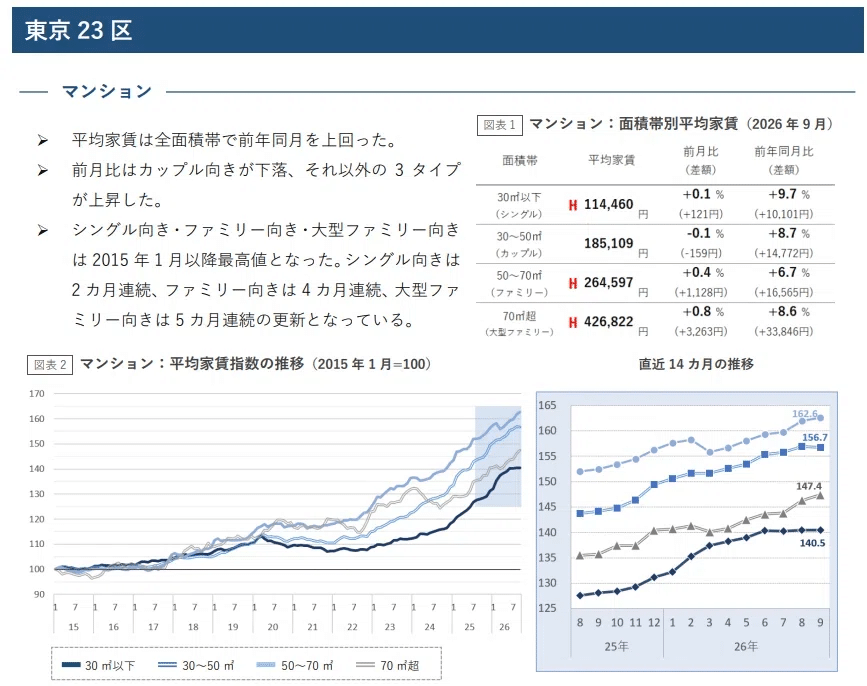
アットホームの調査(2026年9月)では、東京23区の30㎡以下の単身向けマンションの平均募集家賃は11万4,460円(管理費・共益費を含む)で、2015年1月の調査開始以降の最高値を更新しました。ただし、前年同月比の上昇率は10%前後から9.7%へ小さくなり、上昇のペースは落ち着きつつあります。
なお、売るときの価格は、こうした市場の動きに加えて、購入時の価格や立地によっても変わります。購入前に、売るときの想定価格も確認しましょう。
収支と利回りの考え方
「やめとけ」と言われる理由の章では、投資を判断するための3点(今の収支・金利上昇後の収支・売るときの価格)をご紹介しました。この章では、そのうち「今の収支」と「金利上昇後の収支」を数字で確認するために、最初に知っておきたい基本を説明します。内容は、利回り、維持費、収支の例の3つです。
① 利回りとローン定数を区別する
「利回り」とは、物件の価格に対して、1年間にどれくらいの収入が得られるかを示す数字です。何を引いて計算するかで、次の2種類があります。広告では高く見える数字が使われやすいため、違いを知っておくことが大切です。
- 表面利回り:年間家賃÷物件価格。管理費や修繕費などの経費を引く前の利回りです。
- 実質利回り:(年間家賃−空室による損失−経費)÷ 物件価格。経費や空室の影響を考慮した利回りです。
ローンを使う場合は、もう1つの数字も確認します。
- ローン定数:年間返済額 ÷ 借入額。借入額に対する年間返済額の割合で、実質利回りと比較する際の目安になります。
たとえば、3,000万円の物件を月11万円(年間132万円)で貸す場合、表面利回りは約4.4%です。ここから空室による損失や管理費、税金などを差し引いた実質利回りは、約3.0%になります。
さらに、金利2.2%・40年の全額ローンを組むと、ローン定数は約3.8%です。この例では、実質利回りがローン定数を下回るため、家賃収入から経費を差し引いた額だけではローン返済を賄えず、自己資金による補填が必要になります。
広告の「利回り」が表面利回りであれば、実際の手残りはそれより少なくなります。物件を比べるときは、実質利回りとローン定数を並べて確認しましょう。
利回りについてはこちらの記事を参考にしてください。
【不動産投資の利回りとは?】初心者向けに意味と重要性をわかりやすく解説
https://www.willgrp.co.jp/column/column-8205/
② 家賃から引かれる費用とは
家賃のほかに、次の費用がかかります。
- 毎月:管理費、修繕積立金、賃貸管理委託料(家賃の3〜5%程度)
- 年1回:固定資産税などの税金、火災保険料
- そのつど:退去後の部屋の修繕費、エアコンなど設備の交換費
家賃の全額が手元に残るわけではありません。次の節で、実際の数字で確認しましょう。
③ ワンルームマンション投資の収支シミュレーション
1か月あたりの平均の収支を、次の仮定で計算します。
前提:物件価格3,000万円(全額ローン、40年返済、金利2.2%)、家賃月11万円、入居している期間は1年の95%(1年のうち約0.6か月は空室の想定)
| 項目 | 1か月あたりの平均 |
|---|---|
| 家賃(空室を考慮) | 約10.4万円 |
| 経費(管理費・修繕積立金・管理委託料・税金) | −約2.9万円 |
| ローン返済前の手残り | 約7.5万円 |
| ローンの返済 | −約9.4万円 |
| 1か月あたりの平均収支 | −約1.9万円 |
- この条件では、平均して毎月約2万円を給与などから補う必要があります。
- 空室の月は、家賃が入らないため、その月だけで約12万円の持ち出しになります。
- 金利が1%上がるごとに、返済額は毎月約1.7万円増えます。 頭金を入れて借入を減らすと、この負担は小さくなります。
頭金を入れると、毎月の収支は次のように変わります。
| 頭金 | 借入額 | 毎月の返済額 | 1か月あたりの平均収支 |
|---|---|---|---|
| なし | 3,000万円 | 約9.4万円 | −約1.9万円 |
| 1割(300万円) | 2,700万円 | 約8.5万円 | −約1.0万円 |
| 2割(600万円) | 2,400万円 | 約7.5万円 | ほぼ0円 |
頭金を入れると借入額が減り、毎月のローン返済額も小さくなります。
一方で、頭金に回した資金は手元から減るため、空室や設備故障などに備える現金も考慮する必要があります。頭金の金額だけで判断せず、借入額と手元資金のバランスを確認することが大切です。
※都心の新築ワンルームを想定した例です。購入時の諸費用、退去時の原状回復費、税金の影響は含まれていません。空室の期間は物件や時期によって変わり、実際の価格や利回りも物件によって異なります。
ワンルームマンション投資の失敗事例
ワンルームマンション投資がうまくいかなくなる原因は、いくつかの典型的なパターンに集約されます。ここでは、購入前の判断で起こりやすい3つと、購入後の運用で起こりやすい1つを紹介します。どれも、購入前の確認で避けられる可能性があります。
① 立地選びの失敗
駅から遠い、周辺に便利な店が少ないなど、借りたい人が少ないエリアを選ぶと、空室が長引きます。空室の間は家賃が入らず、ローンの返済と維持費を給与などから払い続けることになります。
入居者を確保するために家賃を下げると、さらに問題が起こります。物件の価格は、「どれだけ家賃を稼げるか」をもとに決まる部分が大きく、家賃を下げると、売るときの価格も下がりやすくなります。
避けるには:後の章の「賃貸需要が見込める立地を選ぶ」の方法で、購入前に確認しましょう。
② 金利と売るときの価格を考えていなかった
金利が低い時期の計算のまま、変動金利で購入すると、金利が上がったときに毎月の返済額が増え、その分を給与などから補うことになります。
また、購入価格が高すぎると、売却価格がローン残債を下回る「残債割れ」が起こることがあります。「やめとけ」と言われる理由の章で紹介した例のように、売却時にローンを完済できない場合は、不足分を自己資金で補う必要があります。
避けるには:金利が1〜2%上がったときの収支と、売るときの想定価格を、購入前に計算しておきましょう。
③ 節税だけを目的に購入した
「節税になる」とは、不動産投資で出た赤字を給与所得などと合算して、所得税・住民税を減らせるという説明を指すことが一般的です。
ただし、税金が減っても、ローンの返済などの持ち出しの方が大きければ、手元のお金は減ります。節税効果だけで購入を判断しないことが大切です。
避けるには:節税は副次的な効果と考え、まずは家賃収入やローン返済、管理費などを踏まえた収支が成り立つかを確認しましょう。税金について個別の判断が必要な場合は、税理士に相談してください。
④ 購入後の管理で失敗した
管理会社に任せきりにして、部屋の清掃や設備の修理が行き届かないと、入居者の満足度が下がり、退去が増えます。建物の傷みも進み、売るときの価格も下がります。
避けるには:管理会社は、実績、トラブル時の対応、連絡のしやすさで選びましょう。
ワンルームマンション投資の3つのメリット
リスクがあるにもかかわらず取り組む人が多いのは、始めやすさ、需要の安定、運用のしやすさというメリットがあるためです。注意点も合わせて確認しましょう。
① 比較的少ない資金で始められる
アパートやマンション1棟を買う投資に比べて、ワンルームマンションは1部屋分の価格で済むため、必要な資金を抑えられます。
注意点:融資の条件は、金融機関や買う人の状況によって異なります。借入額が増えると毎月の返済額も増えるため、無理のない金額かを確認しましょう。
② 一人暮らしの人の賃貸需要が見込める
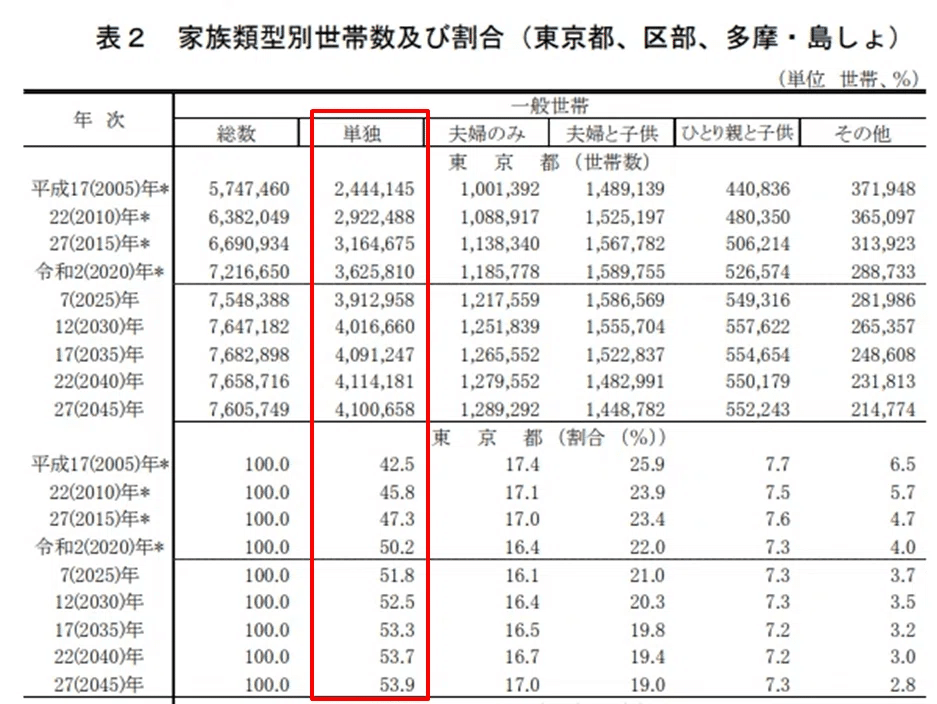
東京都では、一人暮らしの世帯が増える見通しです。東京都の推計では、一般世帯に占める一人暮らしの世帯の割合は、2020年の約50%から、2045年には約54%へ上昇します。一人暮らしの世帯数そのものも、2020年の約363万世帯から、2040年には約411万世帯へ増える見込みです。
この増加は、ワンルームの賃貸需要を下支えする要因になります。
注意点:この数字には、持ち家に住む人や、高齢者の一人暮らしも含まれます。ワンルームの主な入居者である、若い世代や社会人が増えるとは限りません。働く人に人気のエリアかどうかを確認することが大切です。
※ウィルレイズでは東京23区・横浜エリアの物件を多く管理していますが、その入居率は99.5%と非常に高い数値です(2026年9月実績)。
③ 管理を任せられ、手間を減らせる
入居者の募集や家賃の回収などは、管理会社に任せることができるため、自分で行う手間は少なくて済みます。
注意点:管理会社に任せる場合は委託料がかかるため、収支に含めて計算しましょう。また、売りやすいかどうかは、立地と購入価格によって変わります。
管理会社ついてはこちらの記事を参考にしてください。
不動産投資の管理会社とは?手数料の相場と失敗しない選び方
https://www.willgrp.co.jp/column/column-8781/
新築と中古、どっちが良い?
ワンルームマンション投資では、新築と中古で購入価格や設備の状態、購入後にかかる費用などが異なります。それぞれの特徴を比較し、自分の投資方針に合った物件を選びましょう。
| 物件 | メリット | リスク |
|---|---|---|
| 新築 | 設備が新しく入居が付きやすい。購入後しばらくは、修繕の費用がかかりにくい。築年数が浅いため、長期のローンを組みやすい場合がある(金融機関によって異なる) | 新築ならではの上乗せ価格(新築プレミアム)が含まれるため割高で、購入直後に価格が下がりやすい。購入価格が高い分、利回りが低くなりやすい |
| 中古 | 購入価格を抑えられる。過去の家賃や管理の状態を確認してから買える | 修繕や設備の交換の費用がかかる。築年数がたつと家賃が下がりやすい。管理組合(住民で建物を管理する組織)の運営状況によって、物件の価格に差が出る |
どちらが良いかは、新築か中古かだけでは決まりません。実質利回りがローン定数を上回るか、売るときの価格がローンの残りを上回りそうかで判断してください。
2026年4月に改正区分所有法が施行されました。マンションの老朽化や居住者の高齢化に対応し、管理や再生を進めやすくするための制度変更です。中古物件を購入する際は、管理組合の運営状況や修繕計画を確認しましょう。
新築・中古ついてはこちらの記事を参考にしてください。
不動産投資は新築と中古どっちがいい?違いと選び方を徹底解説
https://www.willgrp.co.jp/column/column-8626/
失敗しないための3つのポイント
リスクがあるからこそ、購入前の準備が大切です。ここでは、「会社」「物件」「お金」の3つの観点から、実践しやすい方法を紹介します。
① 複数の不動産投資会社の提案を比べる
提案は1社だけで決めず、2〜3社から話を聞いて、同じ条件で比べましょう。次の2点を示してくれる会社かどうかが、判断材料になります。
- 金利が上がったとき、毎月の収支がどうなるか
- 売るときの想定価格と、そのときのローンの残り
良いことだけでなく、不利な場合の数字も説明してくれる会社は、信頼しやすいと言えます。
② 賃貸需要が見込める立地を選ぶ
ワンルームマンションは、単身者を主な入居対象とするため、駅からの距離や周辺環境、賃貸需要を確認しましょう。
都心は交通利便性や生活環境から単身者の需要が見込まれるエリアですが、物件価格も高くなる傾向があります。次の3点を確認しましょう。
- 最寄り駅からの距離や、主要駅へのアクセス
- 周辺のスーパー、コンビニ、飲食店などの便利さ
- 近くの似た部屋の家賃と、実際の賃貸需要
家賃は、募集中の金額だけでなく、実際に契約された金額も調べるのがコツです。不動産会社に聞くか、不動産情報サイトで確認できます。
③ 金利上昇を想定して長期の収支を考える
ローンは長く続きます。購入前に、金利が1〜2%上がったとき、毎月の返済がいくら増えるかを計算しておきましょう。そのうえで、返済の負担を抑える方法を検討します。
- 頭金を多めに入れて、借りる金額を減らす
- 固定金利を検討する
購入前に金利上昇後の収支を確認し、長期的に無理なく返済できるかを判断しましょう。
まとめ
ワンルームマンション投資は、一律に「やめとけ」とは言えません。ただし、表面利回りだけで判断すると、金利と購入価格の上昇で収支が成り立たない物件が増えています。判断の前に、次の3点を数字で確認してください。
- 今の収支:実質利回りとローン定数を並べて確認する
- 金利上昇後の収支:1〜2%上がった場合を計算する
- 売るときの価格:ローンの残りを返せる価格で売れそうか確認する
毎月のマイナスを吸収できる貯蓄があり、10年以上保有できる方は、検討する価値があります。一方、「節税」だけが動機の場合や、1社の提案だけで決めようとしている場合は、慎重に判断しましょう。
株式会社ウィルレイズにご相談ください
株式会社ウィルレイズでは、東京都心を中心に投資用マンションの販売を行っています。
不動産投資を検討する際は、物件の立地や賃貸需要だけでなく、自己資金や借入状況、購入後の収支を踏まえて判断することが大切です。
当社では、物件選びや資金計画についてご相談いただけます。不動産投資について疑問がある方は、無料相談や資料請求をご利用ください。
【参考資料】
■外為ドットコム「日本政策金利の推移」
https://www.gaitame.com/markets/seisakukinri/japan.html
■健美家「収益不動産 市場動向 四半期レポート2026年7月〜9月期」
https://www.kenbiya.com/doc/press/pre2026-10-19.pdf
■アットホームラボ「全国主要都市の賃貸マンション・アパート募集家賃動向(2026年9月)」https://www.athome.co.jp/corporate/wp-content/themes/news/pdf/chintai-yachin-202609/chintai-yachin-202609.pdf
■東京都「東京都世帯数の予測」
https://www.toukei.metro.tokyo.lg.jp/syosoku/sy24rf0000.pdf
■国土交通省住宅局「マンションの管理・再生の円滑化等のための改正法」
https://www.mansion-info.mlit.go.jp/wp-content/uploads/2025/10/km_kaisei_mansion.pdf
■国立社会保障・人口問題研究所
https://www.ipss.go.jp/pp-ajsetai/j/HPRJ2024/hprj2024_PR.pdf
シェアする
監修者
FPヤマネー(yamony)
資格:2級FP技能士・日商簿記2級・宅地建物取引
建築学科を卒業後、建設会社での実務を経て不動産業界に転身。
「お金のことは難しい」「誰に相談すればいいかわからない」といった不安や疑問に応えていきたいという思いから、FPとしての活動を開始。これまで培った知見と経験を活かし、「できるだけわかりやすく」「今日から実践できる」お金の情報提供を心がけています。