シェアする


50代の貯蓄額はいくら?平均・中央値と、今から間に合う資産形成の始め方
「人生100年時代」と言われる今、50代は退職後の生活を具体的に考え始める大切な時期です。「周りの50代はどのくらい貯蓄額があるのだろう」「老後資金が足りるか不安」と感じていても、何から手をつければよいのか分からず、後回しにしてしまう方も少なくありません。
本記事では、50代の貯蓄額の実態や、資産形成に取り組むべき理由、老後資金の目標金額の立て方、初心者でも始めやすい資産運用の基本、活用したい税制・制度、そして相続への備えまで、実践的なステップに沿って解説します。
この記事で分かること
- 50代の貯蓄額の実態と、老後資金の目安
- 無理のない毎月の積立額の決め方
- 資産運用の基本と、活用したい税制優遇制度
50代から始める老後資金づくりの重要性
50代は、定年後の生活を具体的に考え始める方が増える年代です。退職までの期間は限られていますが、今後の収入や支出を見直し、計画的に資産形成へ取り組むことで老後への備えを進められます。
老後資金は、公的年金だけでなく、自身の貯蓄や資産運用も組み合わせて準備することが大切です。ここでは、50代が資産形成を始めるべき理由や、現在の貯蓄状況、今から実践できる貯蓄方法について解説します。
老後資金の必要性と現状
老後資金への不安を抱える人は少なくありません。
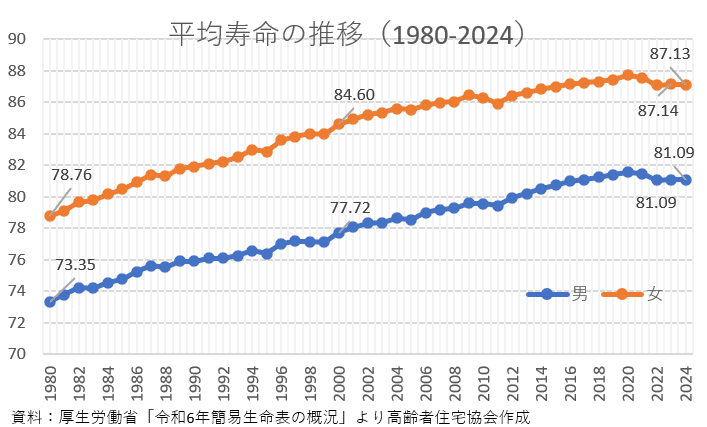
平均寿命の延伸により、退職後20〜30年以上生活するケースも珍しくなくなっています。実際に、厚生労働省が公表した「令和6年簡易生命表」によると、2024年の日本人の平均寿命は男性81.09歳、女性87.13歳です。
また、内閣府の「令和6年版高齢社会白書」でも、高齢期には健康状態の変化や住み替え、医療・介護など、さまざまな変化に備える必要性が指摘されています。
このように、老後は生活期間が長くなるだけでなく、医療費や住居費などの支出が増える可能性もあります。公的年金だけに頼らず、現役世代のうちから計画的に資産形成に取り組むことが重要です。
50代の貯蓄額の現状と中央値
それでは、実際に50代はどのくらい貯蓄しているのでしょうか。
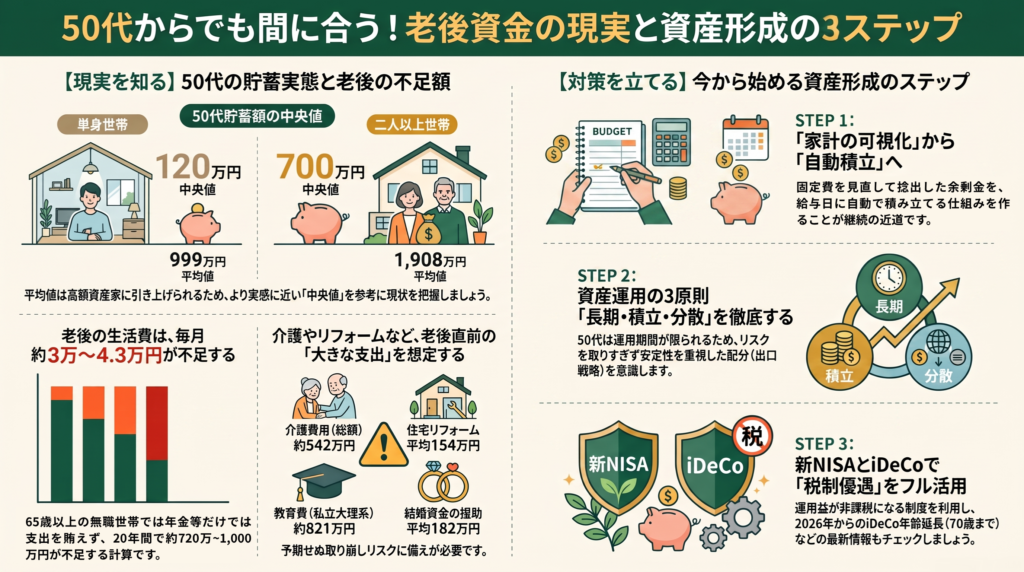
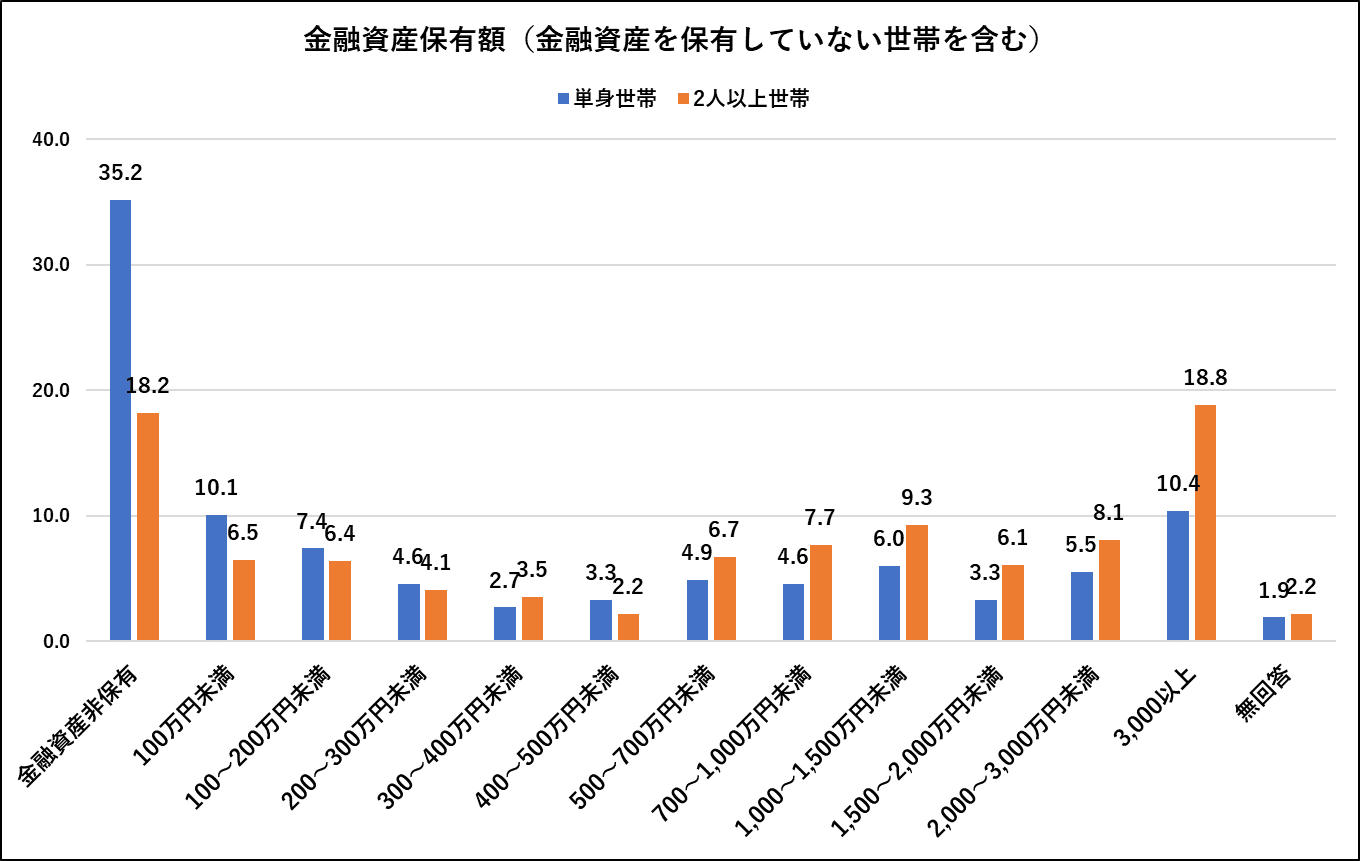
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」によると、50代の金融資産保有額(金融資産を保有していない世帯を含む)は次のとおりです。
- 単身世帯:平均999万円、中央値120万円
- 二人以上世帯:平均1,908万円、中央値700万円
また、金融資産を保有していない世帯は、単身世帯で約35%、二人以上世帯で約18%となっています。
平均値は一部の高額資産保有者の影響を受けやすいため、実際の状況を把握する際は中央値も参考にすることが大切です。現在の貯蓄額が平均より少ない場合でも、家計を見直して計画的に資産形成に取り組むことで、老後資金の準備を着実に進めていくことができます。
今からでもできる貯蓄の始め方
50代から資産形成を始めるには、まず毎月の収入と支出を確認するところからスタートしましょう。家計の全体像が見えると、無理なく貯蓄に回せる金額も自然と分かってきます。
具体的には、次のようなステップで始めると取り組みやすくなります。
- 家計簿やアプリで、毎月の収入・支出を書き出す
- 保険料や通信費など、固定費に見直せる部分がないか確認する
- 食費や娯楽費など、変動費の中で削減できる支出を探す
- 毎月の貯蓄目標額を決め、給与日に自動積立を設定する
- ボーナスの一部をあらかじめ貯蓄分として確保しておく
最初から大きな金額を目指す必要はありません。毎月続けられる範囲で少しずつ始めることが、将来的にまとまった資産を築く一番の近道です。
老後資金の目標金額と資金計画の立て方
50代から資産形成を始める場合は、「いくら貯めるか」だけでなく、「いつまでに」「何のために」準備するのかを明確にすることが重要です。
まずは、老後の生活費や受け取れる公的年金額を把握し、不足する金額を確認しましょう。そのうえで、退職時までに必要な資産額を逆算し、毎月の積立額を決めることで、無理のない資産形成を進めやすくなります。あわせて、結婚資金や教育費、住宅のリフォーム、介護費用など、老後を迎える前に発生しうる支出も見込んでおくと、より現実的な計画になります。
目標金額の設定方法と全国平均データ
老後資金の必要性を理解したら、次は自分に必要な金額を具体的に把握しましょう。
まずは、老後に必要となる毎月の生活費と、公的年金などによる収入を確認します。その差額に、退職後に生活する年数を掛け合わせることで、おおよその不足額を試算できます。
総務省の「家計調査報告(家計収支編)2025年」によると、65歳以上の夫婦のみの無職世帯では、実収入(主に公的年金)が月約25万4,000円であるのに対し、支出は月約29万7,000円で、毎月約4万3,000円の不足が生じています。
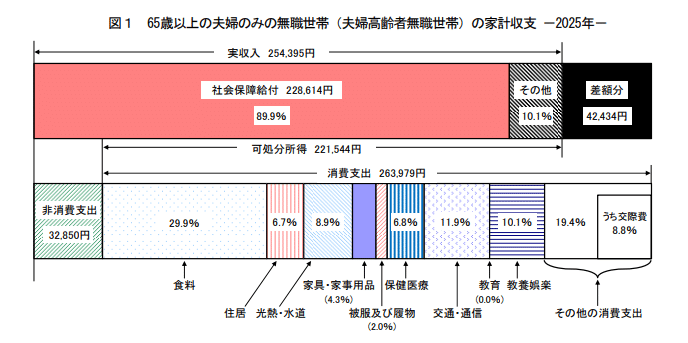
非消費支出:直接税(所得税・住民税)や社会保険料など、自由にならない強制的な支出
一方、単身無職世帯では、実収入が月約13万1,000円、支出が約16万1,000円で、毎月約3万円の不足となっています。
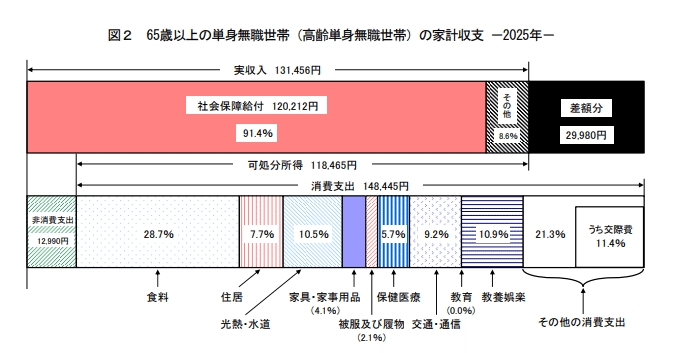
非消費支出:直接税(所得税・住民税)や社会保険料など、自由にならない強制的な支出
この不足額が20年間続くと仮定すると、夫婦のみの無職世帯では約1,000万円、単身世帯では約720万円の不足額となります。
必要となる老後資金は、生活水準や家族構成によって大きく異なります。上記はあくまで平均的な家計をもとにした一例であり、実際には退職金や預貯金、資産運用による収益、配偶者の年金収入などによって必要額は変わります。
また、住まいの状況によっても必要な老後資金は異なります。持ち家がある場合でも、老後の住居費が完全になくなるわけではなく、固定資産税や修繕費、マンションであれば管理費や修繕積立金などの支出を考慮する必要があります。
一方で、売却やリースバック、リバースモーゲージなどを活用できる可能性もあるため、自身の資産全体を踏まえて資金計画を立てることが大切です。
毎月の貯蓄計画を立てる
目標金額が決まったら、退職までの残り年数を踏まえ、毎月どの程度積み立てる必要があるのかを計算してみましょう。
計算方法はシンプルで、「目標金額 ÷ 退職までの残り月数」で毎月の積立額の目安が分かります。例えば、老後資金として500万円を準備したい場合、退職までの残り年数が10年(120か月)なら、毎月の目標積立額は約4万2,000円が目安です。
算出した金額が家計に見合わない場合は、目標金額や退職までの期間、あるいは月々の支出を見直すなど、無理のない範囲に調整することが大切です。
また、給与日に自動積立を設定しておくと、意識せずに貯蓄を継続しやすくなります。積立額は生活費を圧迫しない範囲に留め、長く続けられる金額から始めることがポイントです。
ライフイベントを見据えた資金計画
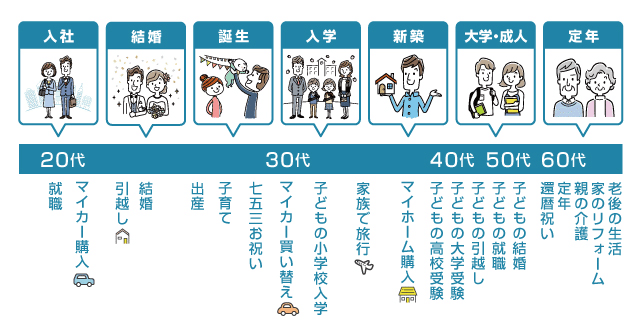
50代でも、老後までにまとまった支出が発生する可能性があります。
例えば、子どもの結婚資金や教育費の援助、住宅のリフォーム、医療費や介護費への備えなどが考えられます。これらの支出をあらかじめ想定しておくことで、老後資金を取り崩しすぎるリスクを抑えられます。
以下は目安です。
- 結婚資金の援助:平均182万円
- 教育費:国公立大学:約481万円・私立大学(文系):約689万円・私立大学(理系):約821万円
- 住宅のリフォーム:平均154万円
- 介護費用:約542万円(初期費用平均47万円+月々の費用平均9.0万円×平均介護期間55か月〔4年7か月〕)
また、ライフイベントの優先順位を整理し、必要に応じて貯蓄と資産運用の配分を見直すことも重要です。定期的に家計や資産状況を確認し、計画を柔軟に調整することで、将来に向けた資産形成を着実に進められます。
初心者でも安心。資産運用の基本
老後資金を効率よく準備するには、貯蓄だけでなく資産運用も選択肢に入れることが役立ちます。ここでは、投資がはじめての方向けに、基本の考え方を紹介します。
主な資産運用の方法
資産運用には、主に投資信託・株式投資・債券という3つの選択肢があります。投資信託は、運用の専門家が複数の株式や債券などにまとめて投資する商品で、少額から始めやすいのが特徴です。
株式投資は、企業の株を購入して値上がり益や配当を狙う方法で、値動きが大きい分リスクも高めです。債券は、国や企業にお金を貸して利子を受け取る方法で、株式より値動きが穏やかとされています。
リスクを抑える3つの基本原則
資産運用のリスクを抑えるには、「長期・積立・分散」という3つの原則を意識することが大切です。
- 長期とは、短期の値動きに一喜一憂せず、長い時間をかけて運用することです。
- 積立とは、一度にまとめて投資せず、時期を分けて少しずつ買うことで、値動きの影響を平均化しやすくする方法です。
- 分散とは、一つの資産に集中せず、複数の資産や地域に分けて投資することです。
これらを組み合わせることで、値下がりリスクを一定程度抑えながら資産運用を続けやすくなります。
【積立運用のシミュレーション例】
毎月1万円を年利3%で20年間積み立てた場合、元本の合計は240万円ですが、複利の効果によって最終的な資産額は327万円になる計算です(運用益は87万円)。時間を味方につけることで、無理のない金額でも資産を育てやすくなります。
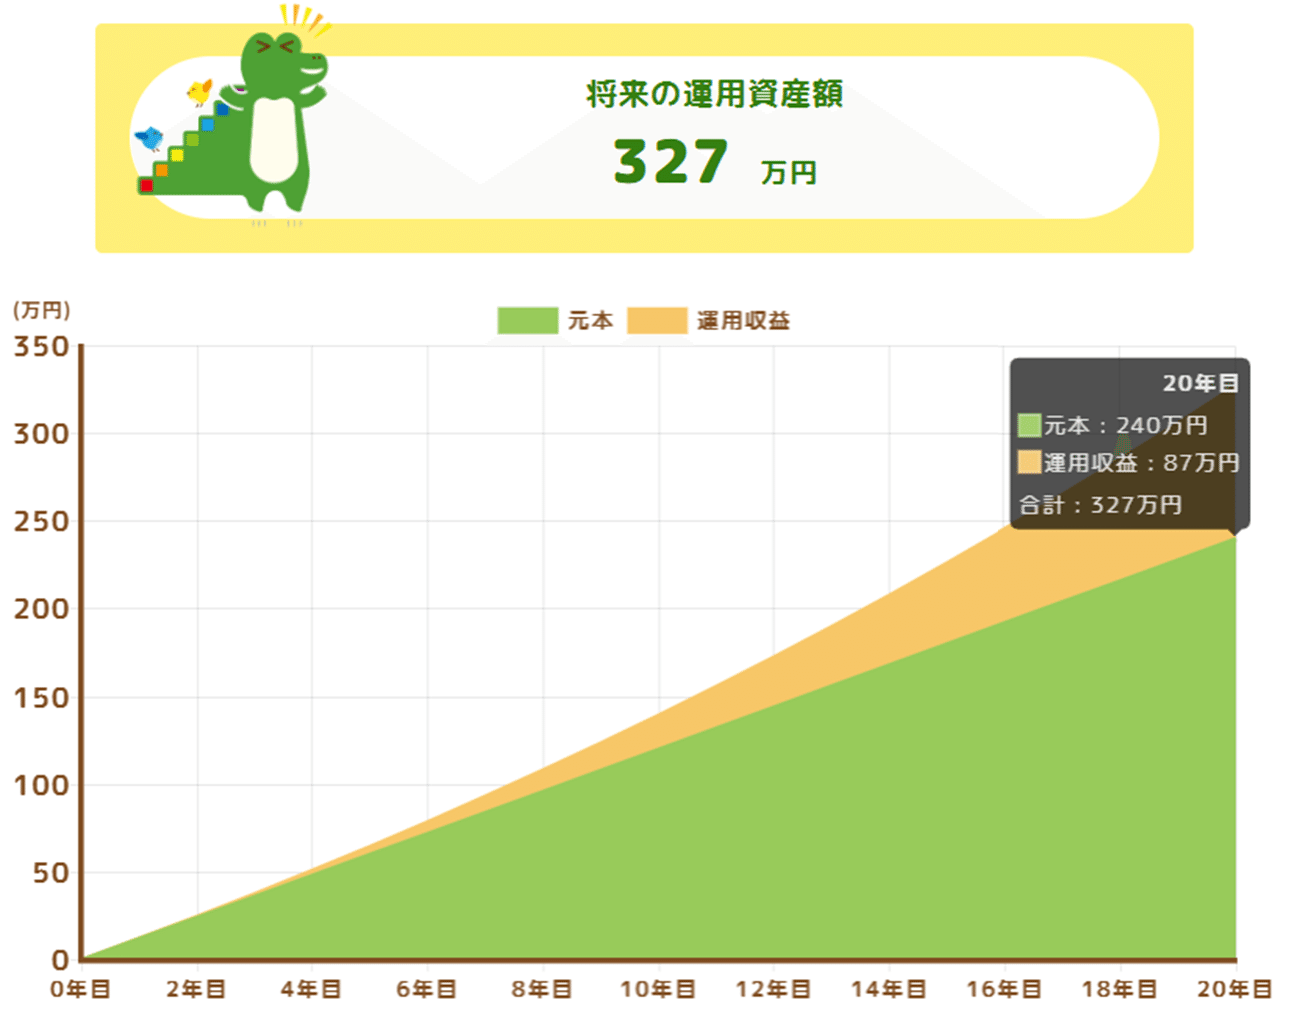
実際の運用成果を保証するものではありません。
相場の変動によって、この金額を下回る可能性もあります。
分散とは、一つの資産に集中せず、複数の資産や地域に分けて投資することです。これらを組み合わせることで、値下がりリスクを一定程度抑えながら資産運用を続けやすくなります。
50代から始める場合の注意点
50代は退職までの期間が20代・30代に比べて短いため、リスクを取りすぎず、年齢に応じて安定性を重視した配分に見直すことが大切です。
退職が近づくにつれて、値動きの大きい資産の比率を徐々に下げることも検討しましょう。また、生活費に充てる予定のお金までは投資に回さず、あくまで「余裕資金」の範囲で運用することが重要です。
50代の資産形成で活用したい税制・制度
50代から資産形成を進める際は、資産を増やすことだけでなく、税制や公的な仕組みを上手に活用することも重要です。
税制優遇制度を利用することで、効率的に資産形成を進められる可能性があります。また、制度改正の最新情報を把握しておくことで、長期的な資産管理にも役立ちます。ここでは、資産形成に役立つ代表的な制度と活用時のポイントを解説します。
節税対策としての活用法
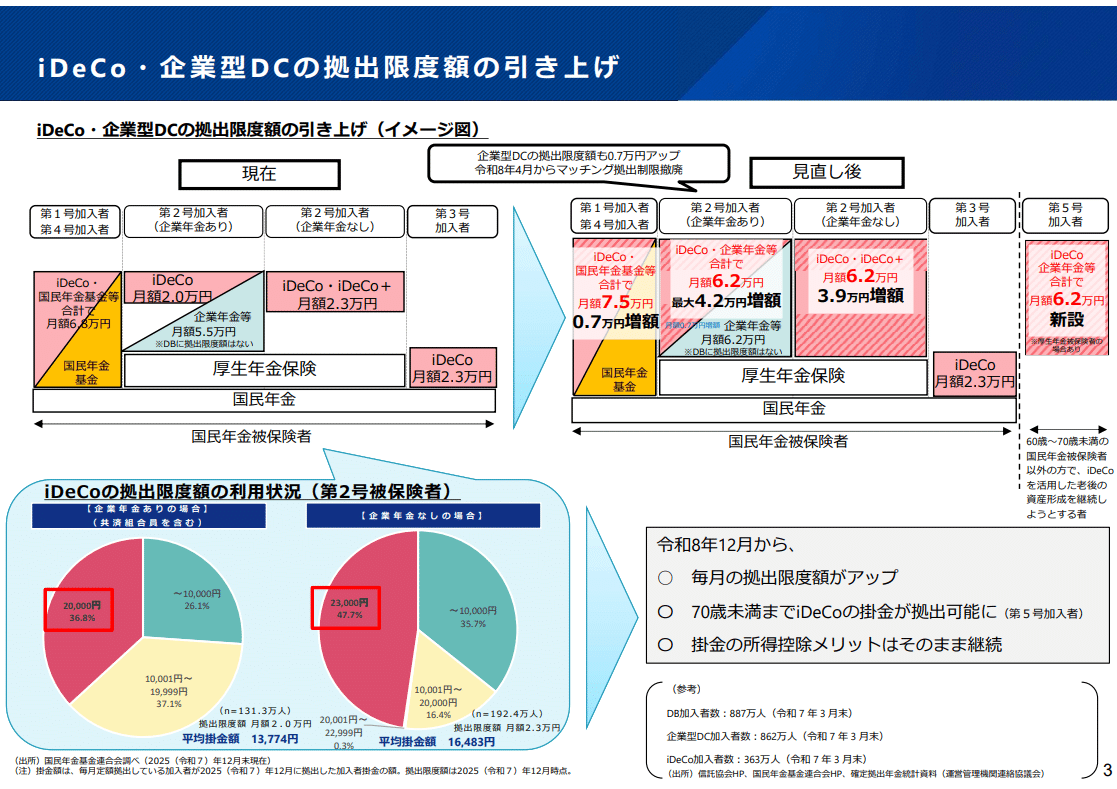
資産形成では、税制優遇制度を活用することで、運用効率を高められる場合があります。例えば、新NISAでは一定の投資枠内で得られた運用益や配当金が非課税となります。また、iDeCo(個人型確定拠出年金)は、掛金が所得控除の対象となるほか、運用益も非課税で運用でき、受取時にも一定の税制優遇があります。
50代は退職までの期間が限られているため、自身のライフプランに合った制度を選ぶことが大切です。なお、2026年12月からはiDeCoの拠出限度額の引き上げや加入可能年齢の70歳への延長が予定されており、活用できる期間が広がる見込みです。最新の加入条件を確認したうえで、活用を検討しましょう。
最新の制度や金融環境を確認する
資産形成では、制度だけでなく、金融環境の変化を定期的に確認することも重要です。
インフレや金利の動向は、預貯金の利息や債券価格、投資信託の運用成果などに影響を与える可能性があります。例えば、物価が上昇する局面では預貯金だけでは実質的な資産価値が目減りしやすくなる一方、金利が上昇すれば債券や預金の利回りが改善することもあります。
こうした経済環境の変化を踏まえ、ライフステージや資産状況に応じて資産配分を見直しましょう。制度改正の有無とあわせて、年に一度は見直す機会を設けると安心です。
相続の基本と生前対策
50代になると、自身の資産だけでなく、相続について考え始める方も増えてきます。ここでは、相続税の基本的な仕組みと、生前からできる備えについて解説します。
遺産相続に関する基本知識
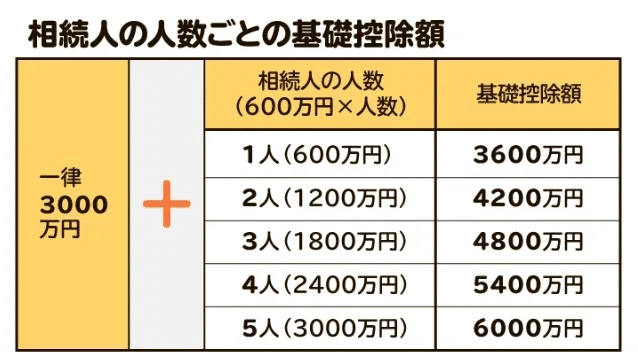
相続では、預貯金や不動産、有価証券などの資産が相続税の対象となる場合があります。相続税には基礎控除が設けられており、基礎控除額を超える財産がある場合は申告や納税が必要です。
【相続税の基礎控除額の計算式】基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
たとえば、ある人が亡くなって、妻と子2人が残された場合、法定相続人は3人で基礎控除額は4,800万円となります(3,000万円+600万円×3人)。つまり、遺産総額が4,800万円以下だったら、相続税は一切かからず申告も不要です。
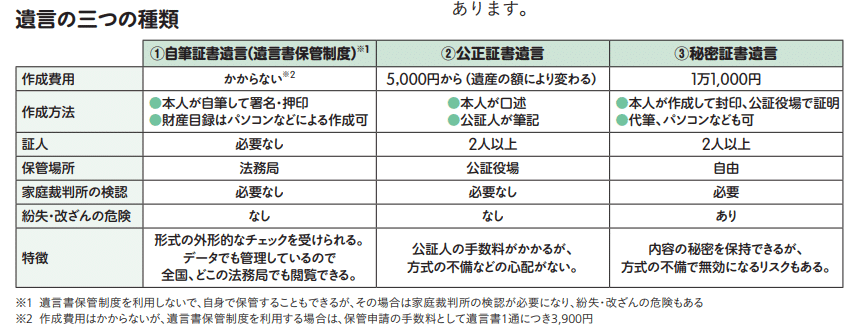
また、生前から財産を整理したり、遺言書を作成したりすることで、相続人同士のトラブルを防ぎやすくなります。資産額や家族構成によって適した対策は異なるため、必要に応じて税理士や司法書士などの専門家へ相談することも有効です。
まとめ
50代からの資産形成は、決して遅すぎるわけではありません。まずは自分の貯蓄額や家計の状況を把握し、老後に必要な金額を試算することから始めましょう。
資産運用では「長期・積立・分散」を意識しながら、新NISAやiDeCoなどの税制優遇制度を活用することで、効率的に資産を育てることができます。また、相続への備えや制度改正の情報にも定期的に目を向けておくことが大切です。
まずは今日、家計簿アプリをダウンロードするか、通帳を開いて収支を確認するところから始めてみましょう。小さな一歩が、老後の安心に近づく第一歩になります。
50代以外の貯蓄額も知りたい方はこちら
年代によって、収入やライフイベント、貯蓄状況は異なります。30代・40代・60代の貯蓄状況についても知りたい方は、以下の記事も参考にしてください。
【参考資料】
■サービス付き高齢者向け住宅
https://www.satsuki-jutaku.mlit.go.jp/journal/article/p=2818
■内閣府
https://www8.cao.go.jp/kourei/whitepaper/w-2024/html/zenbun/s1_3_3.html
■ゼクシィ
https://zexy.net/article/app002507013/
■国土交通省 住宅局(P46)
https://www.mlit.go.jp/report/press/content/001900667.pdf
■公益財団法人生命保険文化センター:P176・P179・P180
https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024honshiall.pdf
■総務省統計局
https://www.stat.go.jp/data/kakei/sokuhou/tsuki/pdf/fies_gaikyo2025.pdf
■金融経済教育推進機構https://www.j-flec.go.jp/
■アットホーム
https://www.athome.co.jp/contents/for-buyers/buyers-cost/life-events/
■厚生労働省
https://souzoku.asahi.com/article/13247187
■FP協会
https://www.jafp.or.jp/personal_finance/fresh/workbook/files/wb_part8.pdf
■相続会議
https://souzoku.asahi.com/article/13247187
シェアする
監修者
FPヤマネー(yamony)
資格:2級FP技能士・日商簿記2級・宅地建物取引
建築学科を卒業後、建設会社での実務を経て不動産業界に転身。
「お金のことは難しい」「誰に相談すればいいかわからない」といった不安や疑問に応えていきたいという思いから、FPとしての活動を開始。これまで培った知見と経験を活かし、「できるだけわかりやすく」「今日から実践できる」お金の情報提供を心がけています。