シェアする


不動産クラウドファンディングとは?仕組み・メリット・デメリットを解説

「不動産クラウドファンディングに興味はあるけれど、仕組みがよくわからない」「現物の不動産投資と何が違うの?」と感じている方は多いのではないでしょうか。
不動産クラウドファンディングは、1万円程度の少額から始められる手軽な投資です。一方で、元本割れの可能性があり、運用中は原則として解約できないといった注意点もあります。
この記事では、仕組みや利回りの考え方、メリット・デメリットに加えて、現物不動産投資との違いと、始めるために必要な条件を解説します。
将来の現物不動産投資を考えている方は、ぜひ参考にしてください。
この記事でわかること
- 不動産クラウドファンディングの仕組みとリスク
- 現物不動産投資との違いと、現物ならではの強み・リスク
- 会社員が現物不動産投資を始めるための具体的な条件と進め方
不動産クラウドファンディングとは?
不動産クラウドファンディングとは、運営会社がインターネットで投資家を募集し、集めた資金で不動産事業を行う仕組みです。投資家は、家賃収入や物件を売った利益の一部を「分配金」として受け取ります。
物件の選定や管理などの実務は運営会社が行うため、投資家は出資するだけで参加できます。
不動産クラウドファンディングの仕組み|投資家・運営会社・物件の関係
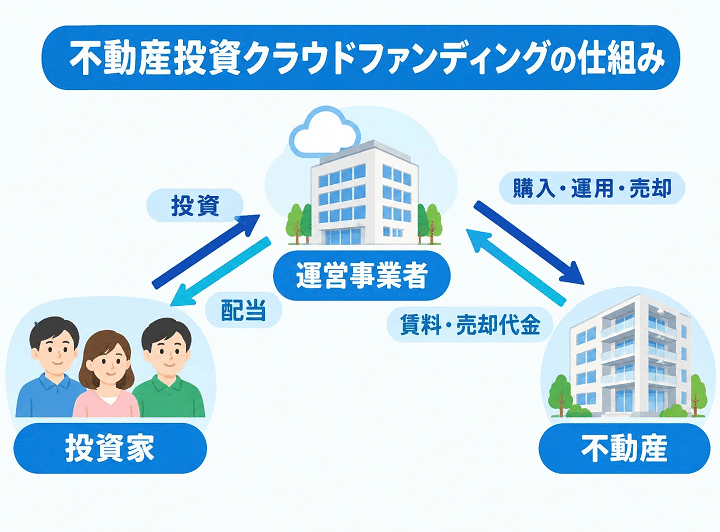
不動産クラウドファンディングでは、投資家、運営会社、不動産物件がそれぞれ異なる役割を持ちます。
- 投資家:ファンドに資金を出資し、事業の収益に応じた分配を受け取る
- 運営会社:投資家を募集し、物件の取得、賃貸管理、売却、分配などを行う
- 不動産物件:賃料収入や売却益を生み出す投資対象となる
投資家が物件を直接所有するのではなく、原則として運営会社が組成したファンドへ出資する形になります。そのため、立地や物件の収益性だけでなく、事業を運営する会社の信頼性も投資結果に影響します。
分配金のもとになる収益の種類
分配金のもとになる収益は、大きく2種類あります。
1つ目は、物件を貸して得られる家賃収入(インカムゲイン)です。家賃収入などをもとに、必要な経費などを考慮して分配金が算出されます。2つ目は、物件を売却したときに得られる利益(キャピタルゲイン)です。売却価格によって収益が大きく変わる案件もあります。
どちらの収益も運用状況によって変動するため、想定を下回る場合があります。
不動産クラウドファンディングは儲かる?利回りと収益の考え方
結論から言うと、不動産クラウドファンディングは「儲かる場合もあれば、想定より少なくなる、または元本割れする場合もある」投資です。想定利回りは約束された数字ではなく、運用状況によって変わります。ここでは、利回りの正しい見方と、儲けにかかる税金について説明します。
想定利回りと運用期間の見方
投資案件の募集ページに記載されている利回りは、運営会社が計画をもとに算出した「想定」の数字で、約束された利率ではありません。空室や家賃の値下げ、予定外の修繕などが起これば、実際の利益は想定を下回ることがあります。分配や償還が遅れる場合もあります。過去にうまくいったファンドでも、次回も同じ結果になるとは限りません。
また、想定利回りは年率で表示されることが多く、同じ利回りで単純に計算する場合、運用期間が短いほど受け取れる利益は少なくなります。例として、想定利回り5%、運用期間6か月、投資額10万円の場合を考えます。10万円 × 5% ×(6か月 ÷ 12か月)で、税引き前の利益は約2,500円が目安です。
募集から運用開始までの待機期間もあるため、年率だけでなく、資金が拘束される期間全体を考えて判断しましょう。
分配金にかかる税金
不動産クラウドファンディングの多くは「匿名組合」という契約形態を採用しています。投資家が運営会社に出資し、物件は運営会社が保有したまま、利益の分配だけを受け取る仕組みです。この場合、分配金は給与とは別の所得として扱われます。受け取る時点で、税金として20.42%(所得税と復興特別所得税)が源泉徴収されるのが一般的です。ただし、これは最終的な税額ではなく前払いにあたり、確定申告では給与など他の所得と合算して税額を計算します。
給与を1か所から受けている会社員の場合、給与以外の所得が年間20万円を超えると、原則として確定申告が必要です。副業などでこの条件に当てはまらない場合もあるため、具体的な税額や申告の要否は、国税庁の情報を確認するか、税務署や税理士に相談しましょう。
不動産クラウドファンディングは危険?メリット・デメリットを解説
不動産クラウドファンディングは、少額で始めやすく管理の手間もかからない一方、元本保証のない投資です。ここでは、メリットとデメリットを順に見ていきます。
メリット
最大の特徴は、1万円程度の少額から始められる点です。現物不動産投資のように、まとまった自己資金や融資を用意する必要がありません。入居者対応や建物管理は運営会社に任せられるため、手間もかかりません。
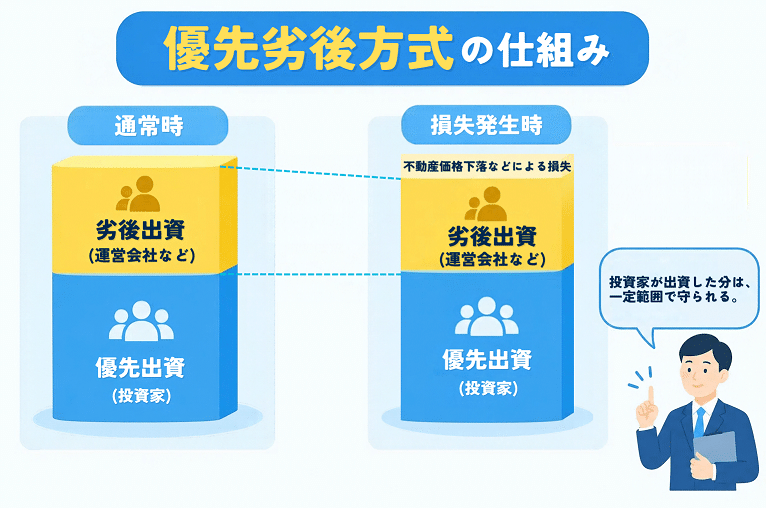
リスクを抑える仕組みとして、「優先劣後出資」を採用した案件があります。運営会社も一部を出資し、損失が出たときは運営会社の出資分から先に負担する仕組みです。投資家は「優先」して守られ、運営会社は「劣後」(後回し)になります。
このほか、複数の物件や地域に分けて投資しやすい点や、株式のように日々評価額が動く仕組みではないため、価格が毎日変動しにくい点もメリットです。
デメリット・注意点
まず、元本割れの可能性があります。想定利回りどおりにいかず、投資したお金より戻ってくる額が少なくなることがあります。
運用中は原則として途中解約や換金ができないため、生活費とは別の余裕資金で行いましょう。また、人気案件は先着順や抽選のため、申し込んでも投資できないことがあります。運営会社の資金繰りや物件売却の遅れなどにより、分配や償還が遅れることもあります。
申し込み前には、重要事項説明書や運用報告の内容を確認しておきましょう。
不動産クラウドファンディングで失敗しないための選び方
不動産クラウドファンディングに投資する場合は、利回りの高さだけで選ばないようにしましょう。ここでは、案件と運営会社について、最低限おさえておきたい点を整理します。
投資案件と運営会社の見極め方
投資案件を選ぶ際は、次の4つのポイントを確認しましょう。
- 利回りの根拠:家賃収入が中心か、売却益が中心かを確認し、売却益に頼る案件は、売却価格の見込みを慎重に見ましょう。
- 優先劣後出資の割合と借入の有無:運営会社の出資(劣後出資)の割合が高いほど、損失に対するクッションが厚くなります。
- 立地と出口戦略:周辺の賃貸需要と、運用終了時にどのように売却する予定かを確認しましょう。
- 運営会社の信頼性:許可や登録が明示されているか、財務状況や物件情報が開示されているか、リスクの説明や運用中の報告が十分かを見ておきます。
利回りだけで判断せず、収益の仕組みやリスク、運営会社の情報まで確認したうえで、自分の投資目的や資金状況に合った案件かを判断しましょう。
不動産クラウドファンディングとREIT・現物不動産投資の違いを比較
不動産クラウドファンディングは、投資家が物件を直接所有せず、運営会社が物件の取得や管理などを行う仕組みです。一方、現物不動産投資では、物件を自分で所有し、物件選びや運用、売却などを判断します。
ここでは、REIT(リート)や現物不動産投資との違いを表で比べたうえで、現物不動産投資の特徴と注意点を整理します。
クラウドファンディング・REIT・現物不動産投資の違い
不動産に関わる投資は、クラウドファンディングのほかにもあります。ここでは、名前をよく聞くREITと現物不動産投資を並べて、違いを表で確認しましょう。REITは、投資家から集めたお金で不動産に投資し、株のように市場で売買できる商品です。
| 項目 | 不動産クラウドファンディング | REIT(不動産投資信託) | 現物不動産投資 |
|---|---|---|---|
| 投資対象 | 運営会社のファンド(不動産事業) | 不動産に投資する上場商品 | 物件そのもの |
| 必要資金の目安 | 1万円程度から | 数万円から(銘柄による) | 頭金・諸費用が必要(融資の利用も可) |
| 物件の所有 | しない | しない | する |
| 換金のしやすさ | 運用中は原則不可 | 市場で売買可能 | 売却に時間がかかる |
| 運用の手間 | かからない | かからない | 管理や修繕が必要 |
| 融資の活用 | できない | できない | できる |
| 運用方針 | 運営会社が決める | 運営会社が決める | 自分で決められる |
現物不動産投資ならではの強み
現物不動産投資は、物件を自分で購入して所有する投資です。クラウドファンディングと比べると、物件や運用方法を自分で判断できるほか、融資の仕組みを活用できる点が大きな違いです。
まず、資産として所有できることです。土地や建物を所有するため、ローンの返済が終われば、借入のない不動産として残ります。また、物件選びから運用、売却まで自分で判断できることも特徴です。物件の選定や賃料設定、管理会社の選定、売却時期などを自分で決められます。
さらに、団体信用生命保険(団信)を活用できる点も挙げられます。融資を利用してローンを組む場合、団信に加入していれば、契約者が死亡または高度障害状態になったときに、保険金によってローン残高が弁済される仕組みが一般的です。ただし、保障の範囲や条件は金融機関や商品によって異なり、加入には審査があります。
現物不動産投資では、クラウドファンディングで運営会社に任せていたことを、今度は自分で行うことになります。
融資を活用したレバレッジ投資
現物不動産投資では、金融機関から融資を受けて、自己資金以上の物件を取得する「レバレッジ」という選択肢があります。少ない自己資金で大きな物件を持てるため、収益と返済のバランスが良ければ、自己資金に対する収益性を高められます。
クラウドファンディングでは、通常こうした融資を個人が直接受けることはありません。融資を活用できる点は、現物不動産投資ならではの特徴です。
現物不動産投資の注意点
現物不動産投資は自由度が高い分、リスクも自分で負います。主な注意点は次のとおりです。
- 空室や金利変動の影響を受ける:入居者がいない間は家賃が入らず、金利が上がれば返済額が増えることもあります。収入が減っても、融資の返済は続きます。
- 費用の負担がある:購入時の仲介手数料や登記費用に加え、修繕費や火災保険・地震保険など、所有中も費用がかかります。
- 資産価値が変動する:立地や相場の変化で、家賃や物件価格が購入時より下がることがあります。
- すぐに現金化できない:売却には時間がかかり、希望の価格で売れるとは限りません。
こうしたリスクをすべて自分だけで見極めるのは簡単ではありません。次の章では、会社員の方が現物不動産投資を始めるにあたって、どのような準備が必要かを見ていきましょう。
■不動産投資の基本と、メリット・デメリットを体系的に知りたい方はこちら記事を参考にしてください。
https://www.willgrp.co.jp/column/column-8533/
会社員でも現物不動産投資は始められる?必要な条件と始め方
ここまで、クラウドファンディングと現物不動産投資の違いを見てきました。ここでは、会社員の方が現物不動産投資を始めるための条件と、クラウドファンディングを活用した進め方を整理します。
始めるための条件
「自分でも買えるのか」は、多くの方が気になる点です。目安を4つ紹介します。
まず、頭金と諸費用です。頭金は融資条件によって異なりますが、諸費用は物件価格の5〜10%程度が目安です。次に、物件の価格帯です。取り扱う物件によって価格帯は幅があるため、無理のない範囲で検討しましょう。
また、融資の条件も確認しておきたい点です。金融機関は、年収、勤務先、勤続年数、ほかの借入などを見て審査します。会社員は、こうした融資を利用しやすい属性のひとつとされています。最後に、購入後の資金です。家賃が入らない月や修繕に備え、生活費とは別の予備資金を用意しておきましょう。
条件は金融機関や物件によって異なります。まずは、自分の状況で何ができるかを確認することが第一歩です。
クラウドファンディングから現物不動産投資へ進むロードマップ
いきなり高額な物件を目指すのではなく、次の順番で段階を踏んで土台を作りましょう。
- 生活費と投資資金を分ける
- 少額のクラウドファンディングで、所在地・用途・賃料収入・出口戦略などを見る習慣をつける
- 運用報告を受け取ったら、計画と実績の差を振り返り、分配金や税金の実績を記録する
- 現物不動産投資の収支や融資について学ぶ
- 気になるエリアの家賃相場を調べる
- 購入を考え始めたら、専門家に相談して融資計画を立てる
一つずつ着実に積み重ねていけば、自分のペースで、無理なく現物不動産投資へと近づいていけます。
まとめ
不動産クラウドファンディングは、少額から始められ管理の手間もかからない一方、元本割れの可能性があり、途中解約もできません。
現物不動産投資は、空室や修繕などの負担はありますが、資産として残り、運用を自分で決められる点が特徴です。まずはクラウドファンディングで不動産投資の感覚をつかみながら、自分に合った投資の形を考えてみてください。
株式会社ウィルレイズにご相談ください
「現物不動産投資に興味はあるけれど、自分が買えるのか分からない」という方は、購入を決める前の段階でも、ぜひご相談ください。
株式会社ウィルレイズは、24年の実績を持ち、不動産を通じてお客様の長期的な資産形成をサポートしています。既存のお客様の80%が「買い増し」をされるという高い信頼が、私たちの強みです。不動産投資が初めての方も、物件選びから収支計画まで丁寧にサポートいたします。まずは無料相談や資料請求から、お気軽にご相談ください。
【参考資料】
国税庁「No.2020 確定申告」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
シェアする
監修者
FPヤマネー(yamony)
資格:2級FP技能士・日商簿記2級・宅地建物取引
建築学科を卒業後、建設会社での実務を経て不動産業界に転身。
「お金のことは難しい」「誰に相談すればいいかわからない」といった不安や疑問に応えていきたいという思いから、FPとしての活動を開始。これまで培った知見と経験を活かし、「できるだけわかりやすく」「今日から実践できる」お金の情報提供を心がけています。