シェアする


不動産投資ローンの団信とは|基本の仕組みから加入判断まで徹底解説
不動産投資ローンでは、金融機関や商品によって加入を求められる「団信(団体信用生命保険)」です。契約者に万が一のことがあった場合にローン残債が弁済される保険ですが、保障の範囲や金利への影響、一般的な生命保険との違いまで正しく理解している方は多くありません。
本記事では、団信の基本的な仕組みから、選べる保障の種類、金利上乗せがキャッシュフローに与える影響、既存の生命保険との使い分け、そして団信に加入できない場合の対処法まで、不動産投資で団信を検討する際に押さえておきたいポイントを解説します。
この記事でわかること
- 団信の保険金は誰に支払われ、どこまでローンを保障するのか
- 団信の種類によって金利負担とキャッシュフローがどう変わるか
- 団信と一般の生命保険はどう役割が違い、どう使い分ければよいか
- 団信に加入できない・迷ったときにどう判断・対処すればよいか
不動産投資ローンにおける団信の基本的な仕組み
不動産投資ローンを検討していると、必ずといっていいほど「団信」という言葉を目にします。団体信用生命保険の略称ですが、名前は知っていても、実際にどのような場面で、どう機能する保険なのかを正確に理解している方は意外と少ないかもしれません。
ここでは、団信の基本的な仕組みと、不動産投資ローンにおいて団信が果たす役割、そして加入条件や保障期間の考え方について解説します。
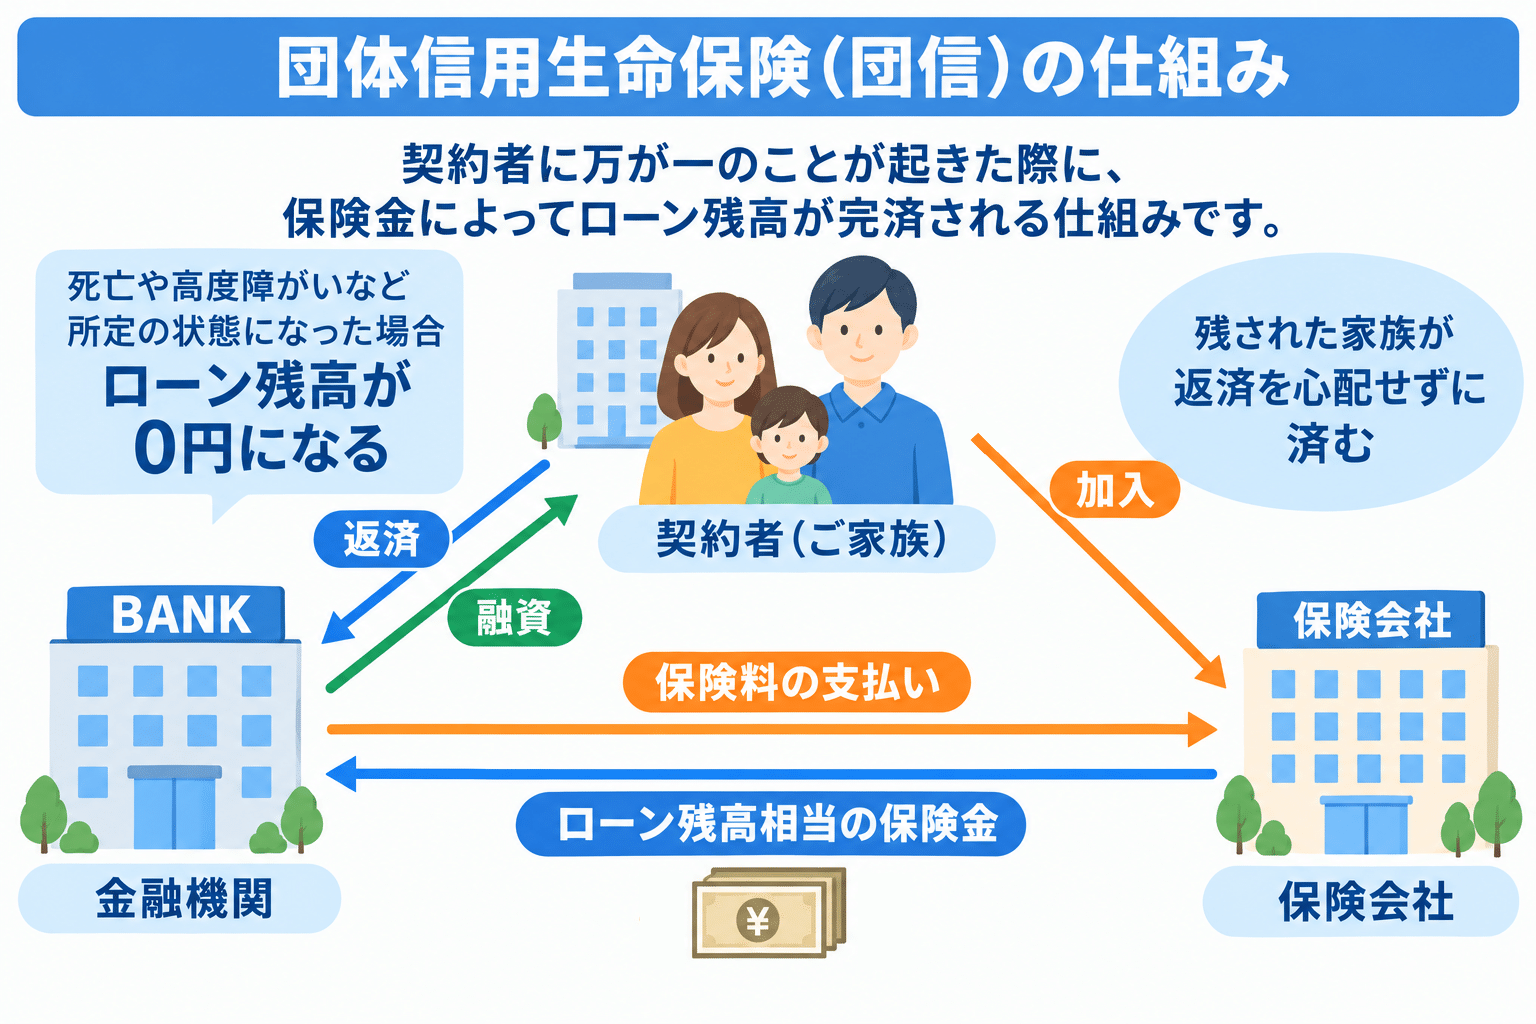
死亡・高度障害時に不動産投資ローンの残債が弁済される仕組み
契約者が死亡した場合や、商品ごとに定められた所定の高度障害・身体障害状態になった場合などに、保険金がローン返済に充てられる保険です。
保険金は遺族へ現金で支払われるのではなく、保険会社から金融機関へ直接支払われ、ローンの返済に充てられます。結果として、遺族にはローン残債がなくなった投資用不動産が残ります。
高度障害・身体障害の対象や判定基準は商品ごとに異なります。具体的な保障範囲は、契約概要や約款で確認する必要があります。
加入必須のローンと任意のローンがある
不動産投資ローンでは、団信への加入を融資条件としている金融機関があります。この場合、団信の審査に通らなければ、物件や年収などの条件を満たしていても融資を受けられません。
一方で、団信の加入を任意としている金融機関や、そもそも団信を取り扱わない投資用ローンもあります。団信なしで借りられる場合でも、金利、自己資金、共同担保、連帯保証人などの条件が金融機関によって変わることがあるため、団信の要否は金利と併せて確認しておく必要があります。
保障期間と保険金の受取人
団信の保障期間は、一般にローンの返済期間に対応します。ただし、加入年齢や完済時年齢、商品ごとの保障終了条件があります。ローンを完済すれば保障は終了し、繰上返済で完済した場合も同様です。また、金融機関ごとに加入時年齢や完済時年齢の上限が設けられています。
団信では、一般に保険金が金融機関などに支払われ、ローンの返済に充てられます。契約関係は商品によって異なるため、加入時に確認が必要です。
遺族が保険金を直接受け取るのではなく、ローンが弁済された後の不動産を相続する仕組みのため、生活費や教育費、葬儀費用などの現金まで確保できるわけではない点には注意が必要です。
不動産投資ローンで選べる団信の種類と保障範囲の違い
団信には一般団信のほかに、がんや三大疾病まで保障を広げた商品もあります。それぞれの保障範囲と選び方のポイントを見ていきましょう。
団信の主な種類と保障範囲
不動産投資ローンで選べる団信には、主に以下の種類があります。
| 種類 | 保障内容 | 金利上乗せの目安 |
|---|---|---|
| 一般団信 | 死亡・所定の高度障害 | なし(金利に含まれる商品が多い) |
| がん団信 | 死亡・高度障害に加え、がんと診断されたらローン残債の50〜100%が支払われる | 0%〜0.2%程度 |
| 疾病保障付き団信 | 死亡・高度障害+がん・急性心筋梗塞・脳卒中 | 0.2%〜0.3%程度 |
| ワイド団信 | 持病がある人でも加入しやすい | 0.3%程度 |
※詳細は各金融機関HPを確認ください
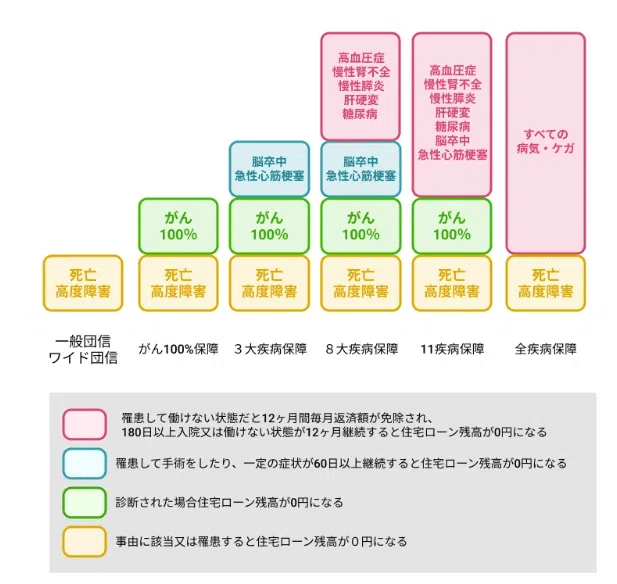
一般団信は、死亡・高度障害を保障する基本的な団信で、多くのローン商品で基本保障として用意されています。がん団信は、所定のがんに該当した場合にローン残債の一部または全額が弁済される商品です。ただし、診断確定だけで支払われるかどうかは商品によって異なります。
がん保障や疾病保障付き団信(三大疾病・八大疾病・全疾病保障など)の商品があります。ただし、名称が同じでも支払条件や保障範囲は商品ごとに異なります。
ワイド団信は、持病や既往歴があり一般団信への加入が難しい場合の選択肢ですが、無条件で加入できるわけではなく、健康状態や治療内容をもとに審査されます。
同じ名称でも商品によって支払条件が違う理由
注意したいのは、疾病名や保障名だけで保障の可否が決まるわけではないことです。「三大疾病保障」「全疾病保障」といった名称だけで比較せず、下表の観点を確認しましょう。
| 項目 | 確認ポイント |
|---|---|
| 対象となる疾病・状態 | がんだけか、脳卒中や心筋梗塞も含むか |
| 支払の条件 | 診断だけで支払われるか、就業不能期間などの条件が要るか |
| 保障の範囲 | 残債の全額か一部か、毎月の返済額の肩代わりか |
| 免責・対象外 | 加入直後の免責期間や、対象外の疾病がないか |
| 年齢条件 | 加入できる年齢と、保障が終わる年齢 |
団信の金利上乗せが不動産投資ローンのキャッシュフローに与える影響
保障を手厚くするほど、団信は金利に上乗せされる傾向があります。わずかな差でも長期の返済では無視できない負担になるため、その仕組みと影響を確認しておきましょう。
保障を手厚くするほど金利が上乗せされる仕組み
団信の保険料は、契約者が保険会社に直接支払うのではなく、金融機関が負担し、そのコストがローン金利に反映される仕組みが一般的です。
「無料付帯」と案内されていても保険のコストが存在しないわけではなく、金利や手数料に組み込まれている場合があります。なお、契約者が直接支払うものではないため、通常は生命保険料控除の対象になりません。
がん保障、疾病保障付き団信、ワイド団信など、一般団信より保障を手厚くする場合は金利が上乗せされることがあります。ただし年齢やローン商品によっては、がん50%保障などが上乗せなしで付帯する例もあるため、商品ごとの条件確認が欠かせません。
金利差が毎月・総返済額に与える影響
団信の金利上乗せ幅は商品によって異なり、年0.1〜0.3%程度の例があります。ここでは、上乗せ幅が最も大きい場合を想定し、0.3%上乗せのケースで試算します。
以下は仮の金利で試算した一例です。
借入額3,000万円、返済期間35年、元利均等返済の場合、団信なし(金利2.0%)と疾病保障付き団信あり(金利2.3%、上乗せ0.3%)を比較すると、毎月返済額は約9万9,400円から約10万4,000円に増え、年間では約5万6,000円の差が生じます。
実際の基準金利や上乗せ幅は借入条件や商品によって異なるため、ご自身のローン条件で試算し直すことをおすすめします。不動産投資では空室や修繕費、固定資産税なども考慮する必要があるため、団信の金利上乗せ後の金利で保守的な収支シミュレーションを行いましょう。
加入後の保障変更・中途解約は原則できない
団信はローン契約と一体で扱われることが多く、加入後の保障変更や特約の追加・削除は、原則としてできない場合があります。途中で保障を変更できてしまうと、健康状態が悪化した人だけが手厚い保障へ切り替えることになり、保険制度としての公平性を保てなくなるためです。
将来、保障内容を変更したい場合はローンの借り換えが必要になりますが、新たな融資審査と団信審査を受けなければならず、健康状態の変化によっては希望する保障を選べない可能性もあります。
団信と一般の生命保険、不動産投資ローンでは結局どう使い分けるか
団信に加入していれば、生命保険は不要と考えるのは早計です。両者の役割の違いを踏まえて、使い分け方を確認しましょう。
団信でカバーされる範囲、されない範囲
団信は、保険金の使い道がローン残債の弁済に限定された保険です。保障額はローン残高に連動して返済とともに減少し、保険金も金融機関に支払われるため、遺族が自由に使える現金を受け取るわけではありません。この点で、契約時の保険金額が受取人に直接支払われ、生活費や教育費などに自由に使える一般的な死亡保険とは役割が異なります。
また団信は死亡・高度障害を基本とする保障のため、短期間の休業や入院、通院、介護費用、精神疾患による就業不能などには十分に備えられない場合があります。疾病保障付き団信でも、精神疾患が対象外だったり一定期間以上の就業不能が条件になったりする商品が多く、こうしたリスクには医療保険や就業不能保険、貯蓄などを別途組み合わせる必要があります。
団信加入を機に、既存の生命保険を見直す視点
団信に加入すると、死亡・高度障害時のローン残債は保険金で弁済されるため、その分をカバーしていた死亡保険の保障額を減らせる可能性があります。
ただし団信が代わりになるのは「投資用ローンの残債」部分に限られるため、それ以外にも必要な資金があるかどうかを、以下の観点から確認しましょう。
- 不動産投資ローン以外に残る借入金の有無
- 遺族の生活費を何年分準備する必要があるか
- 子どもの進学予定と教育費、配偶者の収入や働き方
- 預貯金、金融資産、遺族年金の見込み
- 団信の疾病保障と、既存のがん保険・医療保険との重複有無
団信でローン残債をカバーできる分は死亡保険の保障額を見直せますが、それ以外の資金ニーズは引き続き生命保険や貯蓄で備える必要があります。
不動産投資ローンで団信に加入できない・選ばない場合の判断と対処
持病があって団信に加入できない場合や、あえて団信を選ばない場合もあります。それぞれの対処法と、最終的な加入判断の考え方を整理します。
メリットと注意点
団信の大きなメリットは、契約者が死亡または所定の高度障害状態になった場合にローン残債が弁済され、家族にローンのない投資用不動産を遺せる点です。団信がない場合、ローン残債は相続財産上の債務として引き継がれ、遺族が返済を続けられなければ物件を売却せざるを得ないこともあります。
一方で注意点もあります。団信によってローンが弁済されると、相続税の計算上、控除できる債務がなくなる場合があります。物件は相続財産として評価されるため、団信によって相続税が必ず軽くなるとは限りません。物件はそのまま相続財産として評価されるため、相続税対策を主目的に不動産を保有する場合は注意が必要です(既存の生命保険との保障の重複については、前章「団信加入を機に、既存の生命保険を見直す視点」で解説しています)。
健康告知の注意点
団信に加入する際は、健康状態に関する告知が必要です。告知書では、直近の治療や投薬、過去の入院・手術、既往歴などが確認され、持病があっても病状が安定していれば加入できる場合があります。
ただし、病歴や通院歴を隠したり事実と異なる内容を記入したりすると告知義務違反となり、判明した場合は保険金が支払われずローン残債がそのまま残る可能性があります。告知すべきか迷う内容は自己判断で省略せず、金融機関や保険会社に確認しましょう。
ワイド団信・団信なしローンという選択肢
一般団信に加入できない場合は、ワイド団信を取り扱う金融機関を検討する方法があります。金利負担は増える傾向にありますが、団信が必須のローンを利用するための選択肢となります。それでも難しい場合は、団信が任意または不要のローンを探すことになりますが、利用できる金融機関は限られ、融資条件が厳しくなる傾向があります。
団信なしで借りる場合は、ローン残高や返済期間に応じた死亡保障を生命保険で準備する方法もあります。ただし、団信と一般の生命保険では保障内容や保険金の支払先が異なるため、完全な代替になるとは限りません。
結局、不動産投資ローンで団信に加入すべきか?判断チェックリスト
団信に加入すべきかは、すべての投資家に共通する正解があるわけではありません。次の観点から総合的に判断しましょう。
- 融資条件として団信加入が必須か
- 保障範囲・支払条件が自分に合っているか
- 金利上乗せ後も投資収支に余裕があるか
- 借入額・返済期間と、遺族に返済負担を遺したくないか
- 既存の生命保険・がん保険と保障が重複していないか
不動産投資は本来、物件の収益性と長期的な資金計画で判断するものです。団信の保障を目的に収益性が低い物件を選ぶのではなく、物件選びと融資条件の比較を行ったうえで、団信をリスク対策の一つとして位置付けることが重要です。
まとめ
団信は、契約者の死亡や高度障害によってローン返済が続けられなくなるリスクに備え、家族にローンのない投資用不動産を遺せる仕組みです。ただし保険金はローン残債の弁済に充てられるものであり、遺族の生活費や相続税評価まで解決してくれるわけではありません。
団信を検討する際は、種類ごとの支払条件や免責事項、金利上乗せ後の投資収支、既存の生命保険との重複の有無まで確認することが大切です。持病などで一般団信に加入できない場合も、ワイド団信や団信なしローンを利用し、生命保険で死亡保障を補う方法など、選択肢は複数あります。物件の収益性や資金計画とあわせて、自分に合った団信の選び方を見極めていきましょう。
株式会社ウィルレイズは、24年の実績を持ち、不動産を通じてお客様の長期的な資産形成をサポートしています。既存のお客様の80%が「買い増し」をされるという高い信頼が、私たちの強みです。不動産投資が初めての方も、物件選びから収支計画など丁寧にサポートいたします。まずは無料相談や資料請求から、お気軽にご相談ください。
【参考資料】
モゲチェック「団体信用生命保険を比較してみた!さまざまな団信保障を解説」
https://mogecheck.jp/articles/show/5kP0QoG1qkn2jxw3B9V6
シェアする
監修者
FPヤマネー(yamony)
資格:2級FP技能士・日商簿記2級・宅地建物取引
建築学科を卒業後、建設会社での実務を経て不動産業界に転身。
「お金のことは難しい」「誰に相談すればいいかわからない」といった不安や疑問に応えていきたいという思いから、FPとしての活動を開始。これまで培った知見と経験を活かし、「できるだけわかりやすく」「今日から実践できる」お金の情報提供を心がけています。